
이전 포스팅들을 통해 “부모급여·아동수당 현금흐름 자동화 세팅법“과 “태아보험 다이어트로 아낀 돈 S&P500 주식증여“를 알아보고, 아이 명의 계좌로 차곡차곡 주식이나 현금을 모아주기 시작하신 부모님들 혹시 계실까요?
오늘은 가장 중요한 마지막 단계를 준비해 왔습니다. 바로 국세청(홈택스/손택스)에 “이 돈은 아이에게 증여한 돈입니다”라고 공식 신고하는 것입니다.
“어차피 미성년 자녀는 10년에 2,000만 원까지 비과세라면서 굳이 신고해야 하나요?”
네, 반드시 신고해 두셔야 합니다! 오늘 포스팅에서는 왜 증여세 신고가 필수인지, 그리고 집에서 스마트폰(손택스 앱)으로 10분 만에 끝내는 셀프로 하는 자녀 증여세 홈택스 신고 5단계 가이드를 정리해 드릴게요.
- 신고가 필수인 이유: 신고 없이 입금만 하면 국세청이 ‘명의신탁’으로 볼 수 있음
- 핵심 효과: 입금 직후 신고해두면 이후 불어난 투자 수익 전체가 비과세
- 준비물 3가지: 자녀 기준 가족관계증명서(상세), 이체확인서, 부모 간편인증서
❓ 2,000만 원 비과세인데 왜 꼭 신고해야 할까요?
신고를 하지 않고 계좌에 돈을 그냥 입금해 주면, 국세청에서는 이를 ‘증여’가 아니라 ‘부모의 명의신탁(부모 돈을 아이 이름으로 잠시 맡겨둔 것)’으로 볼 수 있습니다.
💡 자녀 증여세 홈택스 신고를 해두었을 때의 결정적 차이 (불어난 주식 수익금)
- 신고를 안 한 경우: 10년 뒤 아이 계좌가 주식 투자로 크게 불어났을 때, 국세청은 불어난 ‘최종 금액(예: 5,000만 원)’ 전체를 기준으로 증여세를 계산하여 세금을 물립니다.
- 입금 직후 신고해 둔 경우: 입금 당시 금액(예: 2,000만 원)을 기준으로 증여 신고를 마쳤기 때문에, 이후 주식이 폭등하여 1억 원이 되더라도 늘어난 8,000만 원의 시세 차익에 대해서는 세금이 0원(100% 비과세)이 됩니다!
따라서 아이 계좌로 돈을 넣거나 주식을 사준 직후 바로 증여세 신고를 해두는 것이 미래의 세금 폭탄을 막는 가장 강력한 방어막입니다.
📋 자녀 증여세 홈택스 신고 전 준비물 3가지
손택스(모바일 앱)로 신고하기 전, 아래 3가지 서류를 미리 스마트폰이나 PC에 준비해 두세요.
| 준비 서류 | 발급처 및 세부 사항 |
|---|---|
| 1. 가족관계증명서 (상세) | 대법원 가족관계등록시스템 (※ 수증자(아이) 기준으로 상세 문서로 발급, 주민등록번호 전체 공개) |
| 2. 이체확인 / 계좌 잔액증명서 | 부모 은행/증권사 앱에서 발급 (부모 계좌 ➔ 자녀 계좌로 출금된 내역 및 금액 증명) |
| 3. 간편인증서 | 부모 명의의 네이버, 카카오, 토스 등 간편인증서 (로그인용) |
📱 손택스(모바일 홈택스앱) 자녀 증여세 셀프 신고 5단계
국세청 모바일 앱인 ‘손택스’를 이용하면 서류 제출까지 10분 이내로 아주 간편하게 끝낼 수 있습니다. 아래는 함께 거주하는 아빠가(개인 계좌) 아들의 계좌로 입금 후 아들의 계정으로 손택스에 증여세 신고하는 방법으로 상황이 다른 경우 그에 맞게 조금씩 변경해서 선택하시면 되겠습니다.(어렵지 않아요)
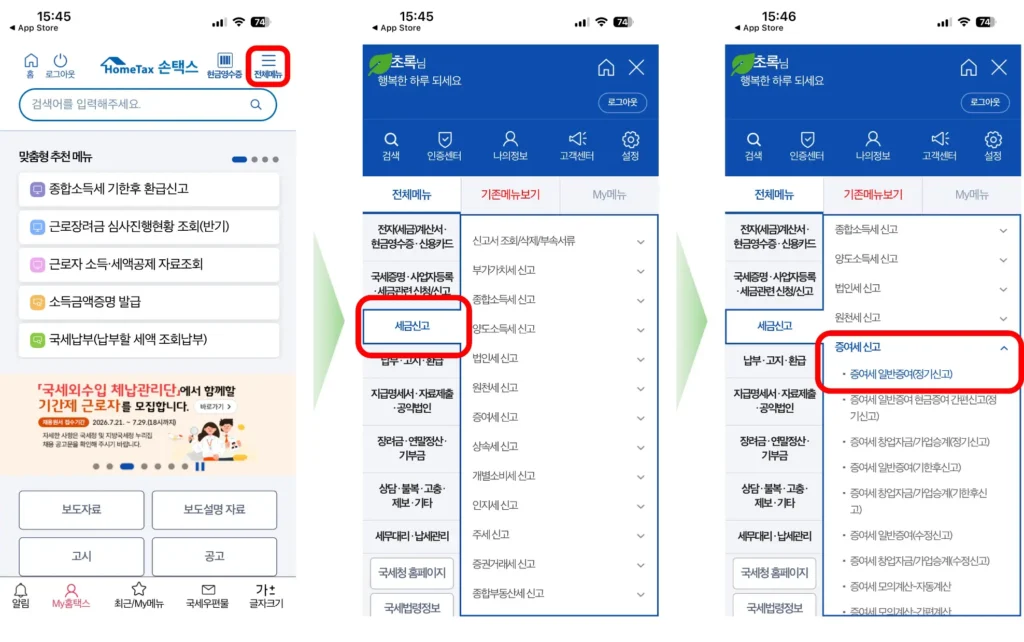
1단계: 손택스 앱 로그인 ➔ 증여세 신고 메뉴 이동
- 스마트폰에서 ‘국세청 손택스’ 앱을 실행하고 반드시 “입금된 계좌의 명의자(자녀의 계정)“으로 로그인합니다.
- 우측 상단 ‘메뉴’선택 후 메뉴화면에서 ‘세금신고’ ➔ ‘증여세신고’ ➔ ‘증여세 일반증여(정기신고)’를 클릭합니다.
2단계: 증여자(부모) 및 수증자(자녀) 정보 입력
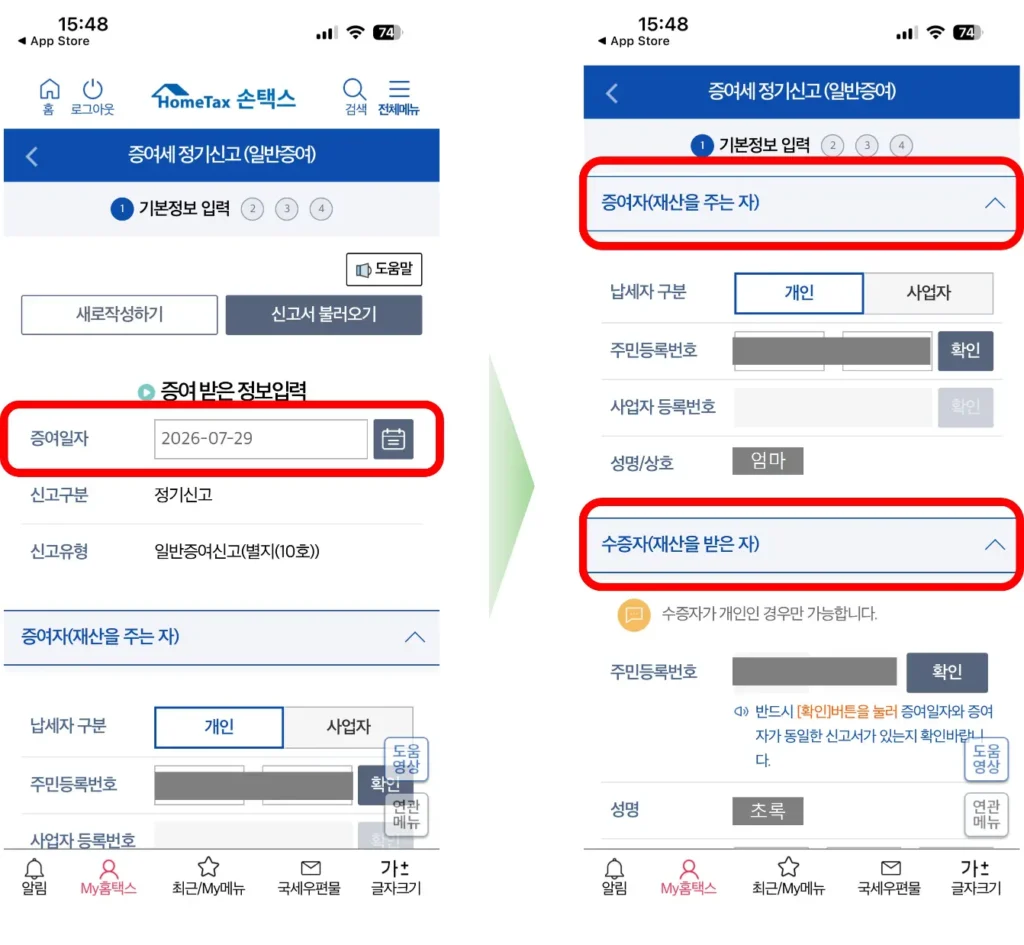
- 증여일자 : 계좌로 송금/입금 된 날짜를 선택해 줍니다.
- 증여자 (재산을 주는 자): 납세자 구분에 개인 선택 ➔ 부모의 주민등록번호를 입력하고 ‘확인’를 누른 뒤 인적 사항을 확인합니다.
- 수증자 (재산을 받는 자): 아이의 주민등록번호는 디폴트로 입력되어 있습니다. 하지만 옆에 ‘확인’ 버튼을 꼭 누르세요. ➔ 아래 주소에 지역 확인 ➔ 연락처에 아빠의 휴대폰 번호를 입력 ➔ 증여자와의 관계 > 직계비속 > 조회하기 > 자 선택 ➔ 수증자가 미성년 / 예, 수증자가 비거주자 / 거주자, 세대를 건너 뛴 증여 / 아니오 ➔ 상기내용에 대해 동의함 / 체크 ➔ 저장 후 다음이동 입니다.
3단계: 증여재산명세 입력(증여재산 평가)
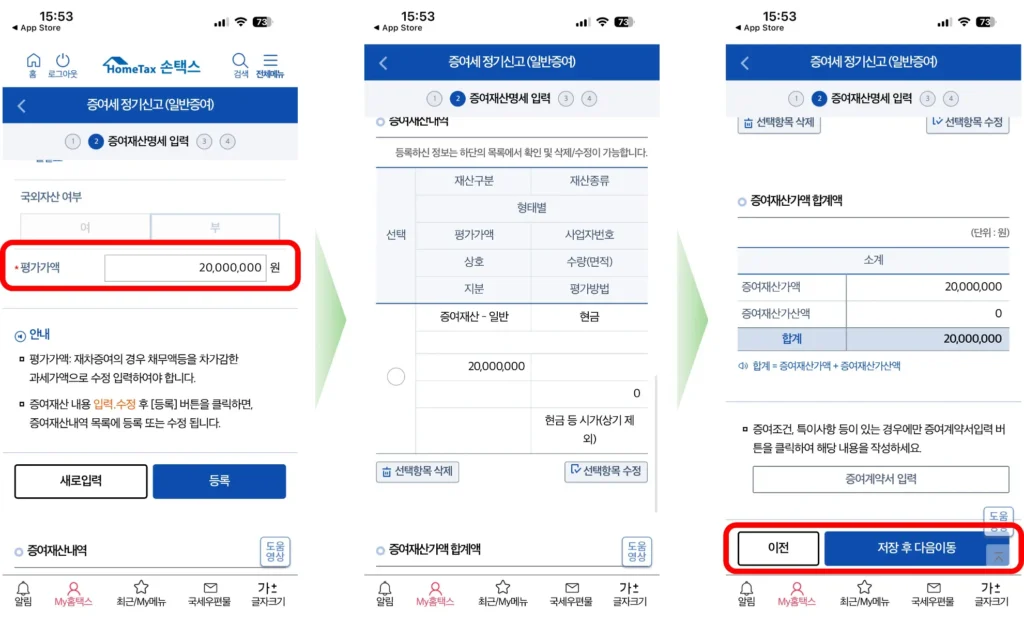
- 증여재산 구분: 현금이기 때문에 ‘증여재산 – 일반’ 을 선택합니다.
- 증여재산 종류: 현금을 이체한 경우 ‘현금’ 선택 합니다.
- 평가방법: 현금 등 시가(상기 제외) 선택 합니다.
- 국외자산 여부: 부를 선택합니다.
- 평가가액: 아이 계좌로 들어간 실제 현금 금액을 입력합니다.(예시: 화면에서는 2천만원)
- 등록 버튼을 꼭 누릅니다. ➔ 증여재산가액 합계액에 합계 금액에 위에 입력한 현금 금액이 동일한지 확인 합니다. ➔ 저장 후 다음이동 선택.
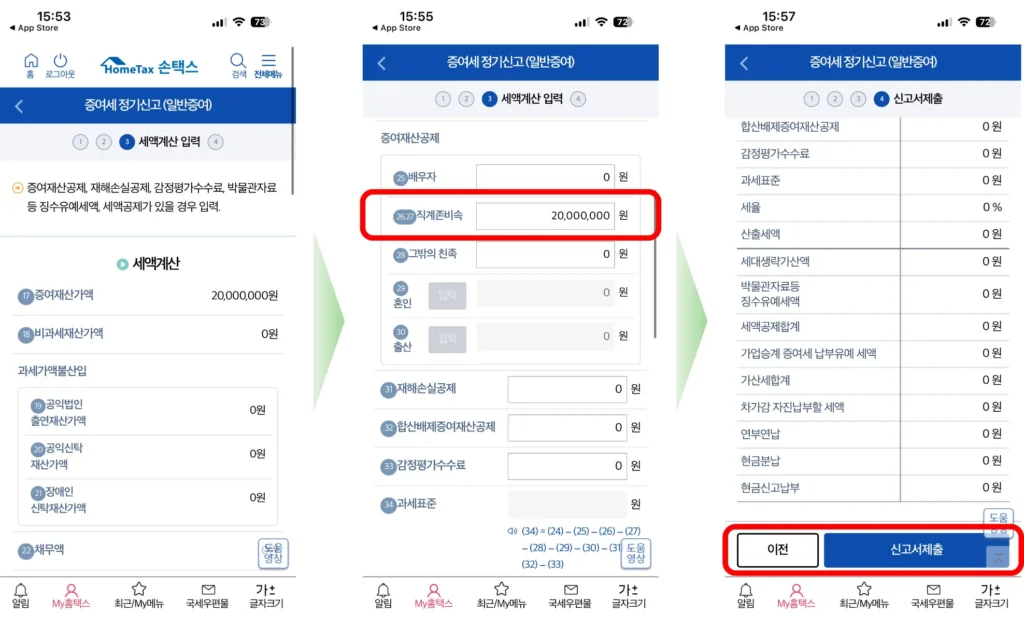
4단계: 세액계산 입력(증여재산공제 ★가장 중요!)
세금이 0원이 되도록 만드는 핵심 단계입니다.
- 화면 하단의 ‘증여재산공제’ 항목 중 ‘직계존비속’ 란 찾기
- 공제 금액 입력란에 아까 입력한 증여 금액과 동일한 금액(예: 2,000만 원)을 입력합니다. (※ 미성년 자녀는 10년 합산 2,000만 원 한도 내에서 공제 가능)
- 입력 후 하단의 ‘산출세액’이 ‘0원’으로 표시되는지 확인하고 저장 후 다음이동 ➔ 신고내역확인에 입력한 금액이 잘 표기되는지 확인 후 하단의 “신고서 제출하기”를 클릭합니다. ➔ 증여세 신고서 접수증 페이지가 나옵니다. 입력한 값들에 오류가 없는지 확인 후 하단에 ‘직접 확인하였습니다 / 체크‘ 후 닫기 누르시면 끝입니다.
5단계: 증빙서류 제출 (마무리)
신고서 제출이 완료되면 신고부속서류(증빙서류) 제출을 해야 합니다.
- 메뉴 ➔ 세금신고 ➔ 신고서 조회/삭제/부속서류 ➔ 신고부속서류(증빙서류)제출로 이동
- 증여세 신고한 날짜(혹은 날짜들)을 조회하기 위한 신고일자 기간 설정
- 세목: 증여세 선택
- 사업자(주민)등록번호: 자녀의 주민등록번호 선택
- 정보 공개여부 / 예 ➔ 조회하기
- 조회된 내역 중간에 파란 네모 박스로 ‘첨부파일'(혹은 서류제출) 버튼이 있는데 선택하면 파일첨부 페이지가 나옵니다.
- 미리 준비해둔 자녀 기준의 ‘가족관계증명서(상세)’와 ‘이체 확인증’ 이미지/PDF 파일을 첨부하면 모든 절차가 완료됩니다! (이체확인증이 없는 계좌의 경우 입금내역을 캡쳐해도 되는데 다음 항목들이 표기되어야 합니다.
- 보낸 사람(부모) 성명 및 출금 계좌번호
- 받는 사람(자녀) 성명 및 입금 계좌번호
- 이체 일시(년/월/일 및 시간)
- 이체 금액
- 첨부 완료 후 체크박스에 모두 체크 후 제출하면 진정한 완료입니다.
💡 자주 묻는 질문 FAQ (부모님들의 필수 체크)
Q. 매달 10만 원씩 주식을 사주는데, 매달 증여세 신고를 해야 하나요?
A: 아니요! 매달 10만 원씩 신고하는 것은 너무 번거롭습니다. 3개월~6개월치를 모아서 한 번에 정기신고를 진행하시거나, 증권사의 ‘유상 증여 계약(자동이체 약정)’을 활용해 한 번에 모아서 신고하시는 것을 추천합니다.
Q. 증여세 신고 기한은 언제까지인가요?
A: 증여가 발생한 달의 말일로부터 3개월 이내에 신고해야 합니다. (예: 3월 15일에 입금했다면 6월 30일까지 신고)
Q. 현금을 주고 주식을 사야 하나요, 주식을 직접 사서 증여해야 하나요?
A: ‘현금 증여 후 매수’가 훨씬 유리하고 간편합니다.
현금으로 아이 계좌에 이체한 뒤 신고하면 ‘이체한 금액’ 그대로 확정 신고가 끝납니다. 반면 부모 계좌에서 주식을 사서 아이 계좌로 주식을 넘기면(주식 증여), ‘증여일 전후 2개월(총 4개월) 종가 평균액’으로 복잡하게 평가해야 하므로 현금을 넣고 증여 신고 ➔ 아이 계좌에서 주식 매수 순서를 추천합니다.
💡 잠깐! 아이 계좌로 어떤 종목을 사줘야 할지 고민되시나요?
워런 버핏도 추천하는 미국 1등 지수 추종 ETF 종목과 매달 손 안 대고 자동으로 모아주는 세팅법을 먼저 확인해 보세요.
📱 신생아 통장 개설부터 증권계좌 개설까지 5분컷으로 하고 싶다면?

👉 [자녀 주식 자동화] 누구나 따라하는 토스증권 자녀 계좌 개설 & 미국 ETF 자동 모으기
✍️ 마무리를 하며: 아이의 완벽한 경제적 자립을 위하여
태아보험 슬림화부터 부모급여 자동이체, 미국 지수 ETF 적립식 투자, 그리고 국세청 증여세 셀프 신고까지!
이 모든 단계를 차근차근 구축해두신 부모님이라면 이미 아이에게 상위 1%의 위대한 금융 시스템을 선물하신 것입니다.
국세청 비과세 인정까지 깔끔하게 마무리해두시고, 불어나는 아이의 주식 계좌와 함께 아이의 밝은 미래를 당당하게 준비해 보세요!
🏛️ 세 살부터 시작하는 진짜 금융 교육, 어디서부터 손대야 할지 막막하다면?

👉 [자녀 경제교육 로드맵] 0세부터 20세까지: 1억 종잣돈과 평생 금융 습관 만드는 3단계
(이 글은 정보 제공을 목적으로 작성되었으며, 개별 세무·투자 판단은 전문가와 상담 후 결정하시길 권합니다.)
📌 다음 단계 필독 가이드
국세청 비과세 신고를 마쳤다면, 이제 복리의 마법을 시작할 차례입니다.
🔗 [자녀 자산 형성 시리즈]
- 아기 첫 통장 개설부터 해외주식 ETF 추천·비과세 증여 신고 총정리
- 첫 부모급여·아동수당 수령 후 ‘자녀 현금 흐름 자동화’ 세팅
- ‘자녀 증여세’ 10년 주기 비과세 릴레이와 초등 아이를 위한 첫 홈택스 세무 교육법
- 자녀 주식 계좌 비교: 일반 증권 계좌 vs 연금저축펀드 장단점 완벽 분석
- ‘자녀 청약통장’ 0세에 만들면 손해? 미성년자 청약 5년 개편과 진짜 가입 시기
- ‘자녀 주식 자동화’ 매달 손으로 사주기 귀찮다면? 부모급여로 굴리는 ‘미국 ETF 자동 모으기’ 3단계
※ 본 포스팅은 정보 제공을 목적으로 작성되었으며, 개인의 상황 및 세법 개정에 따라 상세 세액 및 제출 서류가 달라질 수 있으므로 정확한 세무 상담은 전문 세무사와 상의하시기 바랍니다.
📝 [보너스] 홈택스 가입을 위한 사전 준비
1. 미성년 자녀인 경우 (추천 순서)
미성년자는 휴대폰 명의가 부모 명의로 되어 있는 경우가 많아 간편인증이 안 될 수 있습니다. 가장 확실한 2가지 방법입니다.
방법 A. 자녀 명의 금융인증서 발급 (가장 추천 ⭐)
- 자녀 명의 통장이 있는 은행의 모바일 앱(또는 인터넷뱅킹) 접속
- [인증센터] ➔ [금융인증서 발급] 선택
- 자녀 정보(주민등록번호, 계좌번호, 보안카드/OTP 등) 입력 후 금융인증서 발급
- 홈택스 로그인 화면에서
[금융인증서]선택 ➔ 자녀 이름/주민번호 입력 ➔ 인증 진행 - ※ 금융인증서가 어려울 경우 공인인증서로 진행하시면 되겠습니다.
방법 B. 자녀 명의 공동인증서(구 공인인증서) 발급
- 은행에서 자녀 명의로 발급받은 공동인증서를 PC나 USB에 저장해 둔 뒤, 홈택스 로그인 시
[공동인증서]로 로그인합니다.
방법 C. 자녀 명의 알뜰폰/휴대폰이 있는 경우
- 카카오톡, 토스, PASS 앱 등을 통해 자녀 명의 간편인증서를 발급받으면 홈택스에서 바로 로그인 가능합니다.
2. 성인 자녀인 경우
성인 자녀는 이미 자녀 명의의 스마트폰과 계좌가 있으므로 매우 간단합니다.
- 자녀 스마트폰에서 카카오톡, 토스, 네이버, KB국민인증서 등 원하는 간편인증서 발급
- 홈택스 로그인 화면에서
[간편인증]선택 - 자녀의 이름 / 주민등록번호 / 휴대폰 번호 입력 후 자녀 핸드폰으로 도착한 인증 요청 승인
💡 홈택스 로그인 시 주의점!
- 홈택스 메인 화면 오른쪽 상단 [로그인]을 누릅니다.
- 부모 계정이 아닌 자녀의 주민등록번호와 자녀의 인증 수단을 사용해 로그인해야 합니다.
- 최초 로그인 시 홈택스 이용약관 동의 화면이 뜨면 체크 후 동의해 주시면 자동으로 자녀 계정이 생성/연동됩니다!